

Qu\'est-ce que tu cherches?
Les prix et la demande des modules photovoltaïques européens sont tous deux en baisse ; Trina se classe au premier rang des expéditions.
Sep 10, 2026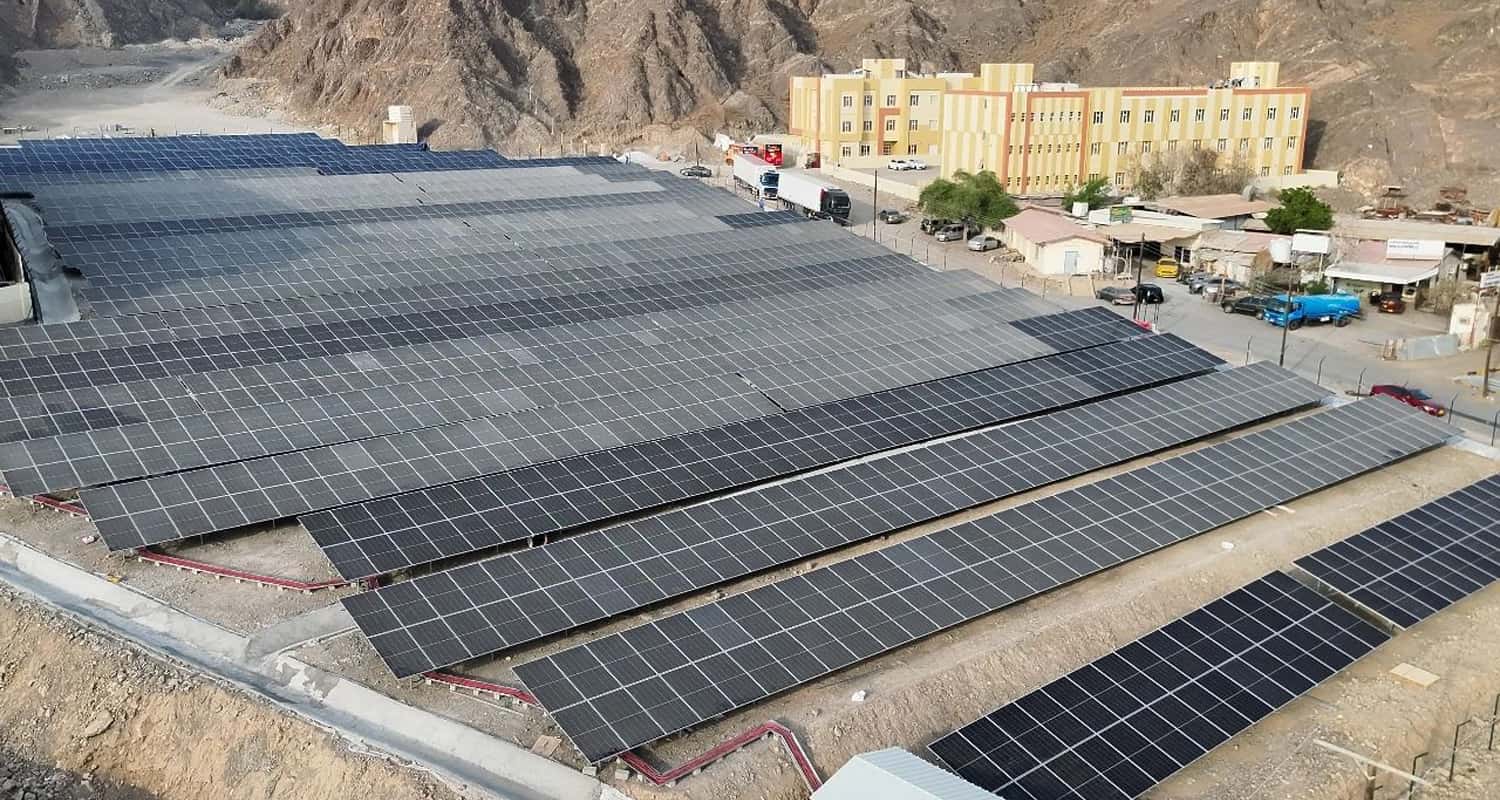
Les données de sun.store indiquent qu'en août 2026, les prix des modules photovoltaïques solaires en Europe ont généralement baissé, tandis que la demande du marché est tombée en dessous de la moyenne historique.
Bien que le prix des modules bifaciaux TOPCon ait augmenté de 6 % pour atteindre 0,116 €/W en août, ils restent le choix le plus rentable, en particulier pour les projets photovoltaïques au sol à grande échelle. Le rapport de l'indice PV note : « Un écart de prix distinct est apparu entre les modules TOPCon bifaciaux et monofaciaux, un facteur d'une importance critique pour les acheteurs dont les critères de sélection se concentrent principalement sur le prix. »
Les modules haut de gamme BC et tout noir ciblent généralement les petits projets photovoltaïques résidentiels et C&I (commerciaux et industriels). Depuis le début de 2026, l'écart de prix entre ces modules haut de gamme et les modules TOPCon standard à usage industriel a continué de se creuser.
Les principales entreprises chinoises dominent le marché européen ; Trina Solar reste le premier fournisseur
Les principales entreprises chinoises dominent le paysage du marché européen. Les données de l'indice PV montrent que Trina Solar a été le plus grand fournisseur de modules sur le marché européen au cours des trois mois précédant août 2026, suivi par Aiko Solar, JA Solar, JinkoSolar et LONGi Green Energy.
L'indice des directeurs d'achat (PMI) publié par l'indice PV indique que la demande de modules photovoltaïques en Europe est tombée en dessous de la moyenne historique au cours des deux derniers mois. L'indice s'élevait à 65 pour le marché européen en août. Ce PMI — qui mesure le sentiment du marché sur la base d'enquêtes sur les intentions d'achat futures parmi les acheteurs photovoltaïques européens — a enregistré une valeur moyenne de 68 depuis sa création.
Parmi les acheteurs interrogés, 43 % prévoient d'augmenter leur volume d'approvisionnement en modules en septembre par rapport à août, 43 % s'attendent à ce que les volumes restent inchangés et 14 % prévoient de réduire leur échelle d'approvisionnement le mois prochain. Évolutions dans le paysage du marché des onduleurs
Le rapport note : « Les modules haut de gamme continuent de dominer le marché, bien que les signaux de demande se soient considérablement refroidis depuis ce printemps. Les acheteurs qui ont attendu des prix plus bas sur les modules standard ont vu leurs attentes satisfaites, tandis que ceux qui s'approvisionnent spécifiquement dans les catégories haut de gamme n'ont pas bénéficié de baisses de prix. »
L'indice couvre également la catégorie des onduleurs photovoltaïques : en août, les prix des onduleurs string ont chuté de plus de 20 %. Les systèmes de petite capacité (1–20 kW) ont connu une baisse légèrement plus marquée, le prix moyen tombant à 41,40 €/kW, tandis que les systèmes de grande capacité (plus de 20 kW) ont atteint une moyenne de 24,26 €/kW, connaissant une baisse relativement plus faible.
Le rapport de l'indice PV déclare : « La tendance à la baisse des prix des onduleurs string et raccordés au réseau est principalement due à un changement dans la composition des produits vendus plutôt qu'à des réductions de prix directes sur des produits individuels. L'activité du marché en juillet a été dominée par des onduleurs triphasés haut de gamme de fabricants européens comme SMA et Fronius — des produits dont le prix est plus élevé que les alternatives chinoises et d'autres régions. En revanche, l'activité du marché en août s'est concentrée sur des modèles commerciaux et industriels à grande échelle rentables provenant de marques telles que GoodWe, Ginlong (Solis) et SolarEdge. »
Les tendances de prix pour les onduleurs hybrides ont divergé selon les segments de puissance : les prix des systèmes de petite capacité (1–20 kW) sont restés pratiquement stables, ne chutant que de 1 % d'un mois à l'autre, tandis que les prix des systèmes de grande capacité (plus de 20 kW) ont augmenté de 11,1 %.
Les principaux fournisseurs sur le marché des onduleurs string incluent les entreprises chinoises Sungrow et Huawei, suivies par l'allemand SMA, le chinois GoodWe et l'israélien SolarEdge.
Le marché des onduleurs hybrides est dominé par des fournisseurs chinois, avec des marques de premier plan incluant Deye, Ginlong (Solis), Huawei, GoodWe et Sungrow.


5th floor, Block A, Science Avenue,High-tech District, Hefei , Anhui .China
 Accueil